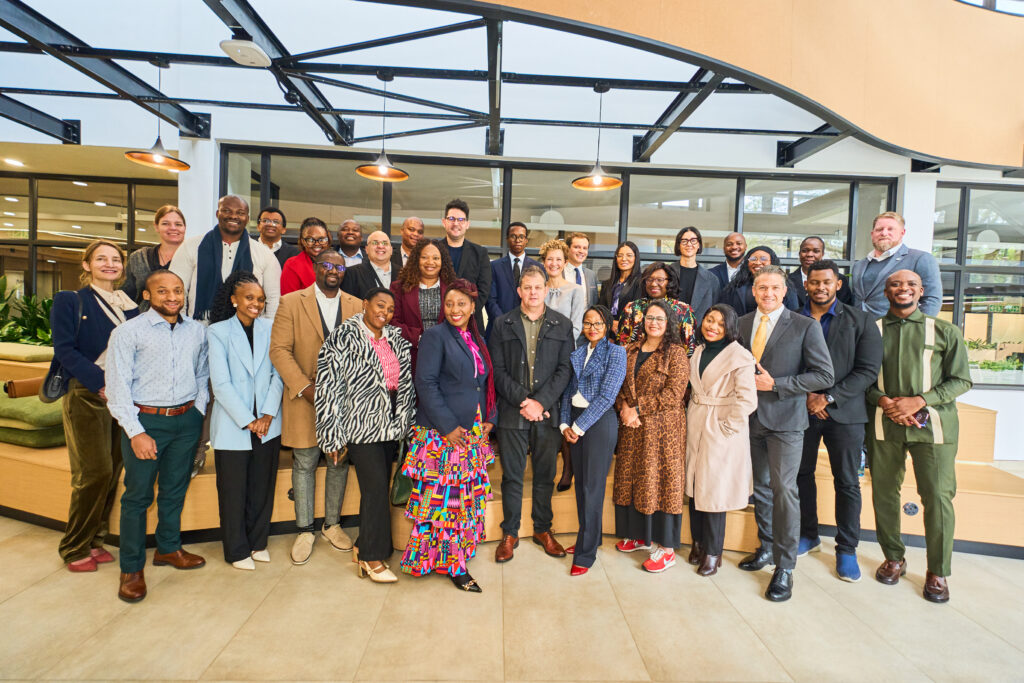
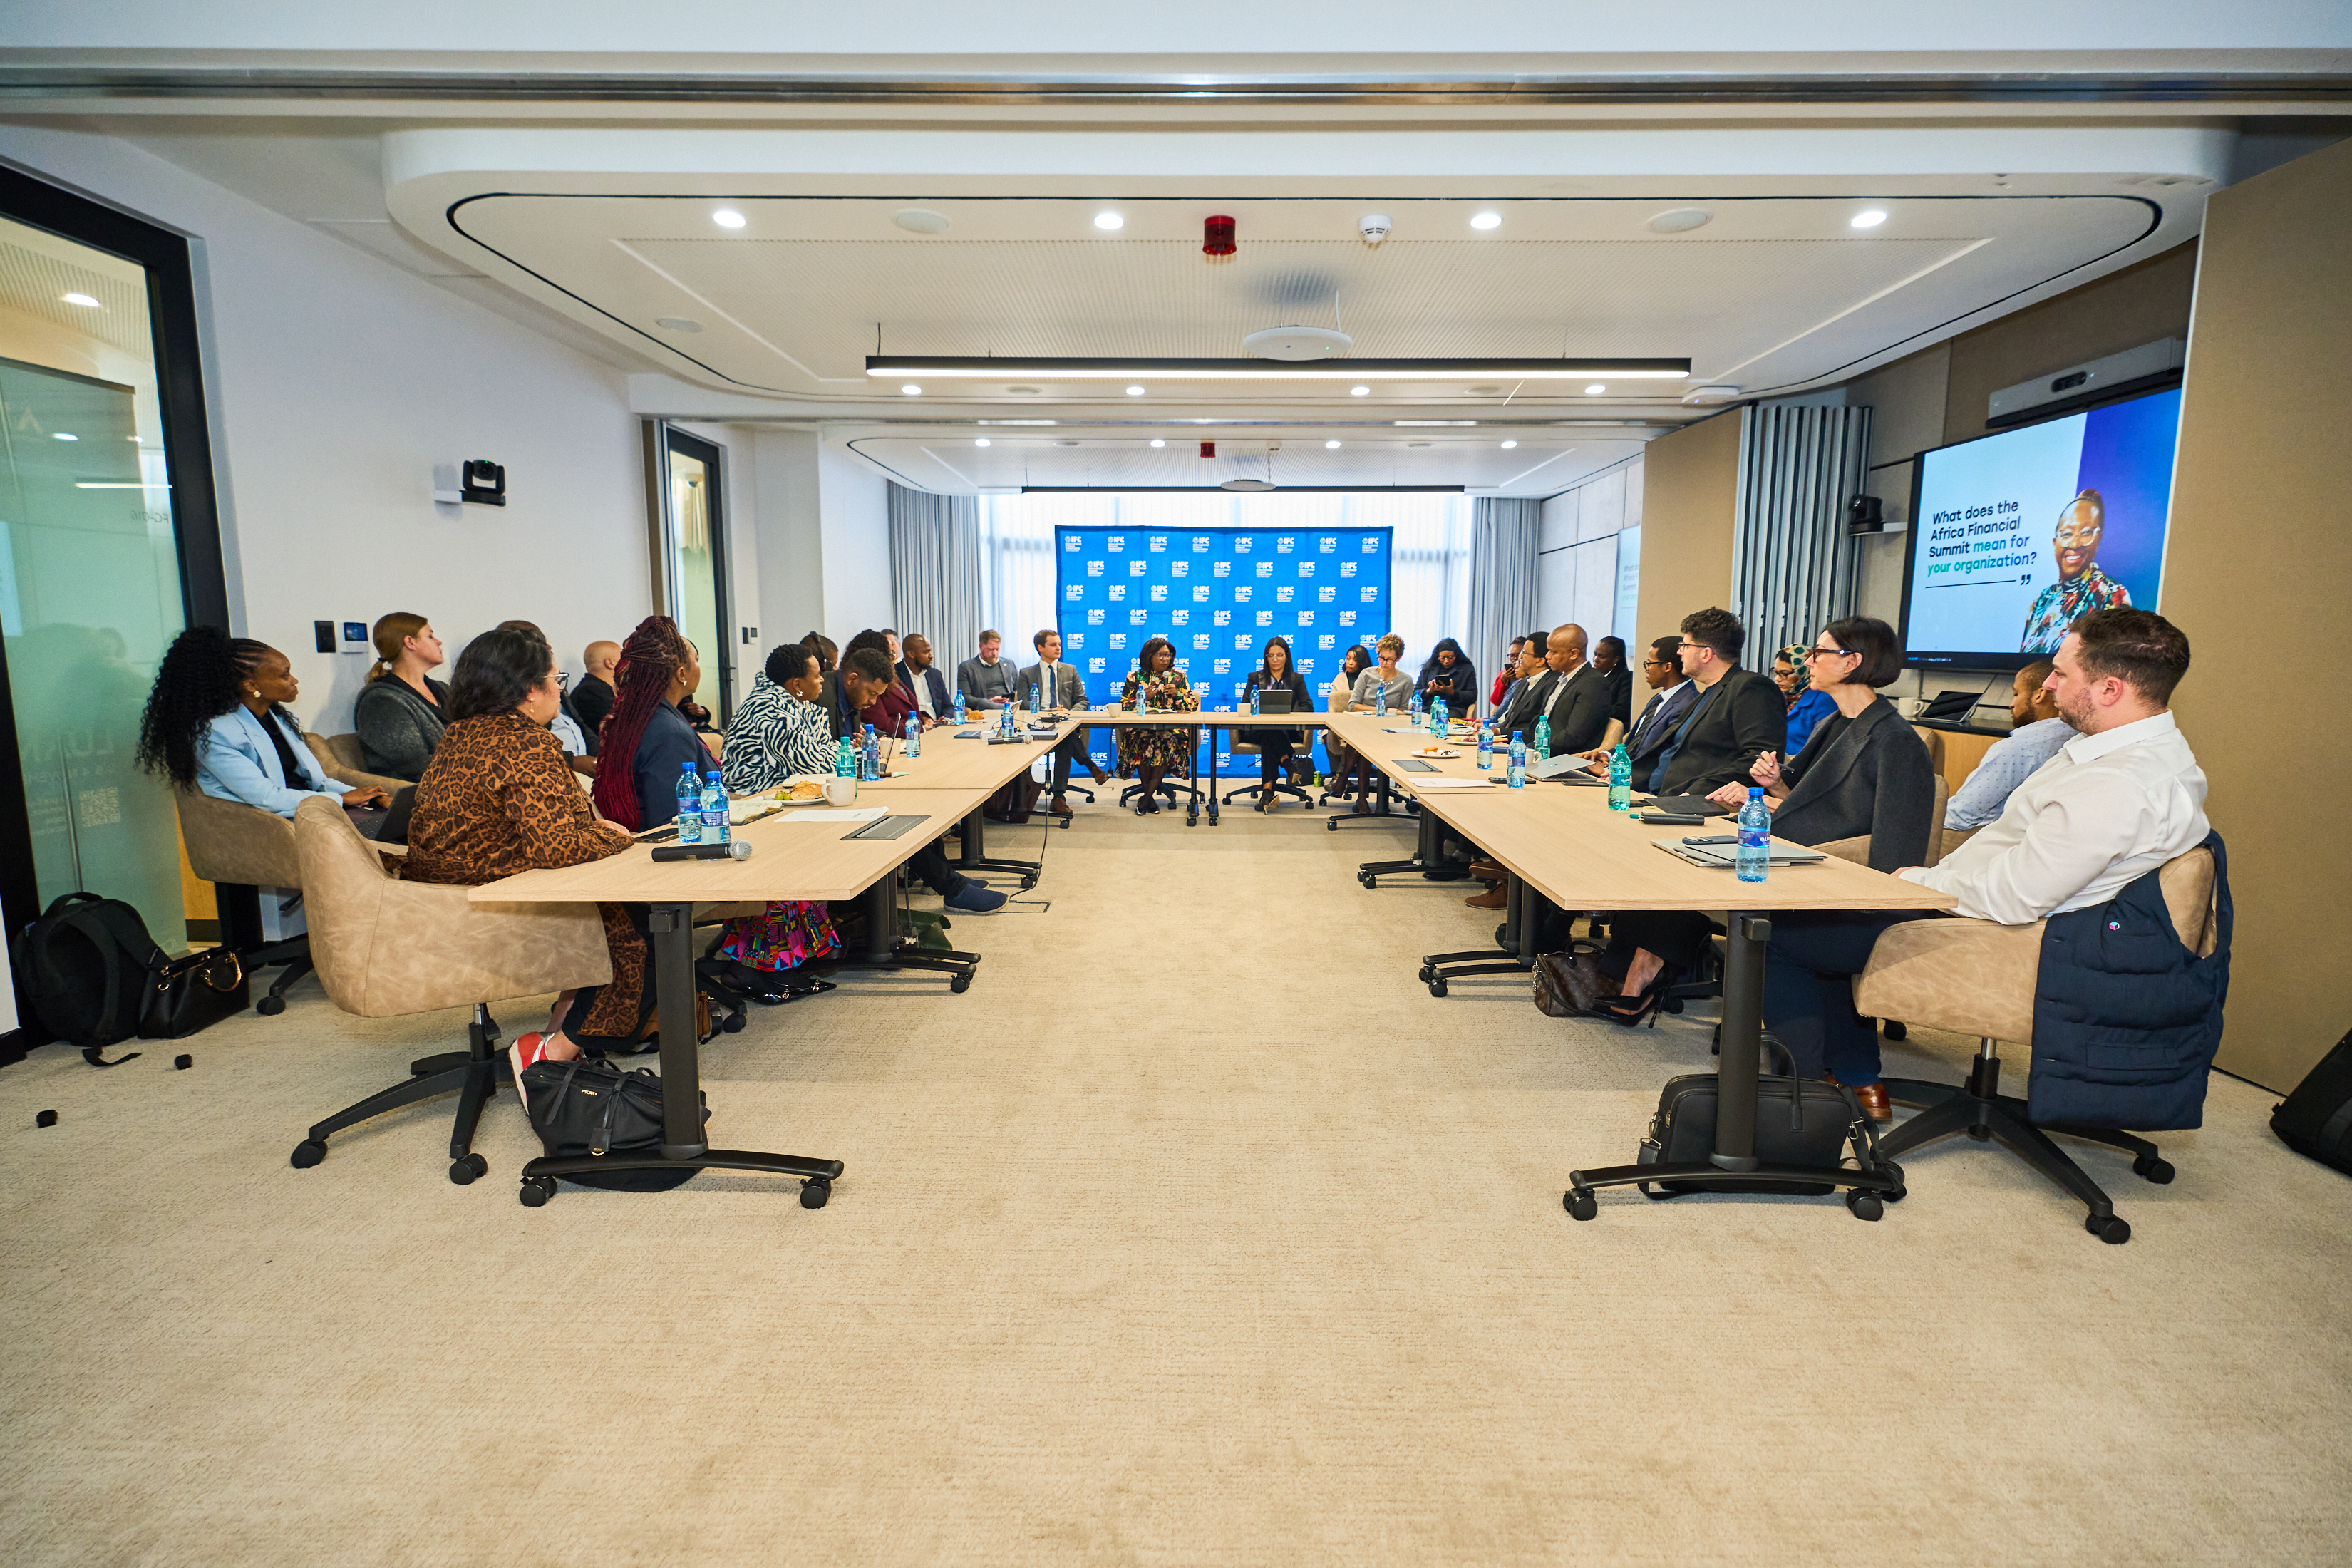
En amont du Sommet de l'industrie financière africaine (AFIS) 2026, la Société financière internationale (IFC) a réuni le 30 septembre à Johannesburg des hauts dirigeants du secteur bancaire, des institutions de financement du développement et des innovateurs financiers pour se demander pourquoi tant de capitaux institutionnels se trouvent dans des titres gouvernementaux à faible risque alors que les MPME africaines sont confrontées à un déficit de financement de près de 50 milliards de dollars.
La session était l'édition de Johannesburg de The Road to AFIS, une tournée de présentation en amont du sommet, qui aura lieu à Luanda, en Angola, les 3 et 4 novembre. Il s'agira du premier AFIS organisé en Afrique australe et dans un pays lusophone.
La table ronde réunie Cláudia Conceição (directrice régionale pour l'Afrique australe, IFC), Defne Akarcali (responsable principal des investissements, Groupe des institutions financières, Afrique australe, IFC), Bongi Kunene (directeur général, The Banking Association South Africa) et Adrian Fielding (directeur général, AFIS), aux côtés de représentants du secteur privé, des médias et du monde universitaire.
La discussion a mis en lumière un problème de financement qui va au-delà de la disponibilité des capitaux en Afrique. Les questions les plus difficiles sont de savoir où circule la liquidité, comment le risque de crédit est absorbé et si les institutions financières disposent des outils nécessaires pour prêter au-delà des entreprises emprunteuses établies.
Pour Conceição, le défi est celui du déploiement. Les marchés africains doivent passer de l’accès financier à un financement abordable et à long terme, de l’innovation à l’échelle, et des capitaux disponibles à l’investissement productif. Cela inclut les PME, les infrastructures, l’industrie manufacturière, l’agriculture et l’énergie, où les besoins de financement restent importants.
« La prochaine décennie ne sera pas définie par l'existence ou non du capital en Afrique. Elle sera définie par la question de savoir si nous mettrons ce capital au service de l'Afrique. »
– Cláudia Conceição, directrice régionale pour l'Afrique australe, Société financière internationale (IFC)
Cela témoigne d’une approche différente de la mobilisation des capitaux, fondée sur trois priorités : utiliser des données alternatives pour repenser la souscription des prêts, réduire les risques dans les bilans bancaires et canaliser l’épargne institutionnelle locale vers les secteurs nationaux à forte croissance.
Combler l’écart de crédit aux PME de 50 milliards de dollars : données alternatives, réforme des garanties et risque partagé
La mauvaise allocation du capital est plus grave parmi les micro, petites et moyennes entreprises (MPME), où des modèles de souscription rigides empêchent les entreprises viables d’accéder au crédit formel.
Akarcali estime le déficit de financement des MPME à près de 50 milliards de dollars. Sa clôture nécessite bien plus que de nouvelles liquidités dans les bilans bancaires. Cela nécessite également une meilleure culture financière des entrepreneurs, une infrastructure de crédit plus solide et l’utilisation de données alternatives, telles que les flux de trésorerie numériques capturés par les opérateurs de réseaux mobiles.
« Vous devez également travailler avec les entrepreneurs, les PME, afin qu'ils apprennent à établir des états financiers. Il y a toute la culture financière. Vous devez être capable de trouver les perturbateurs pour soutenir les perturbateurs. Il ne s'agit donc pas seulement de fournir des garanties par les PME, mais de s'appuyer davantage sur les flux de trésorerie numériques capturés par les opérateurs de téléphonie mobile. Nous devons travailler avec les régulateurs et les autres parties prenantes pour permettre à l'infrastructure d'inclure ces PME. «
– Defne Akarcali, responsable principal des investissements, Groupe des institutions financières, Afrique australe, IFC
IFC travaille avec des banques commerciales et des fintechs pour faire évoluer les modèles de partage des risques. Entre juin 2025 et juin 2026, elle a investi 1,5 milliard de dollars auprès d’institutions financières d’Afrique australe, mobilisant 1,40 $ de capitaux tiers pour chaque dollar investi. Son portefeuille régional du secteur financier s'élève à près de 3 milliards de dollars. Akarcali a également souligné qu'une grande partie des prêts sont accordés en monnaie locale, ce qui est important sur les marchés où les emprunteurs ont du mal à rembourser en dollars.
L’offre de capital ne représente que la moitié de l’équation. Kunene a noté qu'environ 230 textes législatifs touchent les banques sud-africaines et alimentent le capital réglementaire qu'elles détiennent, tandis que les normes internationales telles que Bâle déterminent la manière dont elles évaluent les risques liés aux PME et aux infrastructures transfrontalières.
« Nous savons que nous avons un problème. Maintenant que nous sommes assis aux côtés des FinTechs et d'autres, nous avons de meilleures chances d'ouvrir le dialogue avec les institutions financières internationales comme la SFI et de penser différemment, car tout ce que nous avons fait au cours des 40 dernières années a un impact. »
-Bongi Kunene, directeur général, The Banking Association South Africa (BASA)
Kunene a appelé à faire les choses différemment, notamment en ce qui concerne le travail d’enregistrement des garanties soutenu par l’IFC et une nouvelle compréhension de ce qui sous-tend un prêt.
Mobiliser l’épargne institutionnelle nationale grâce à la réduction des risques
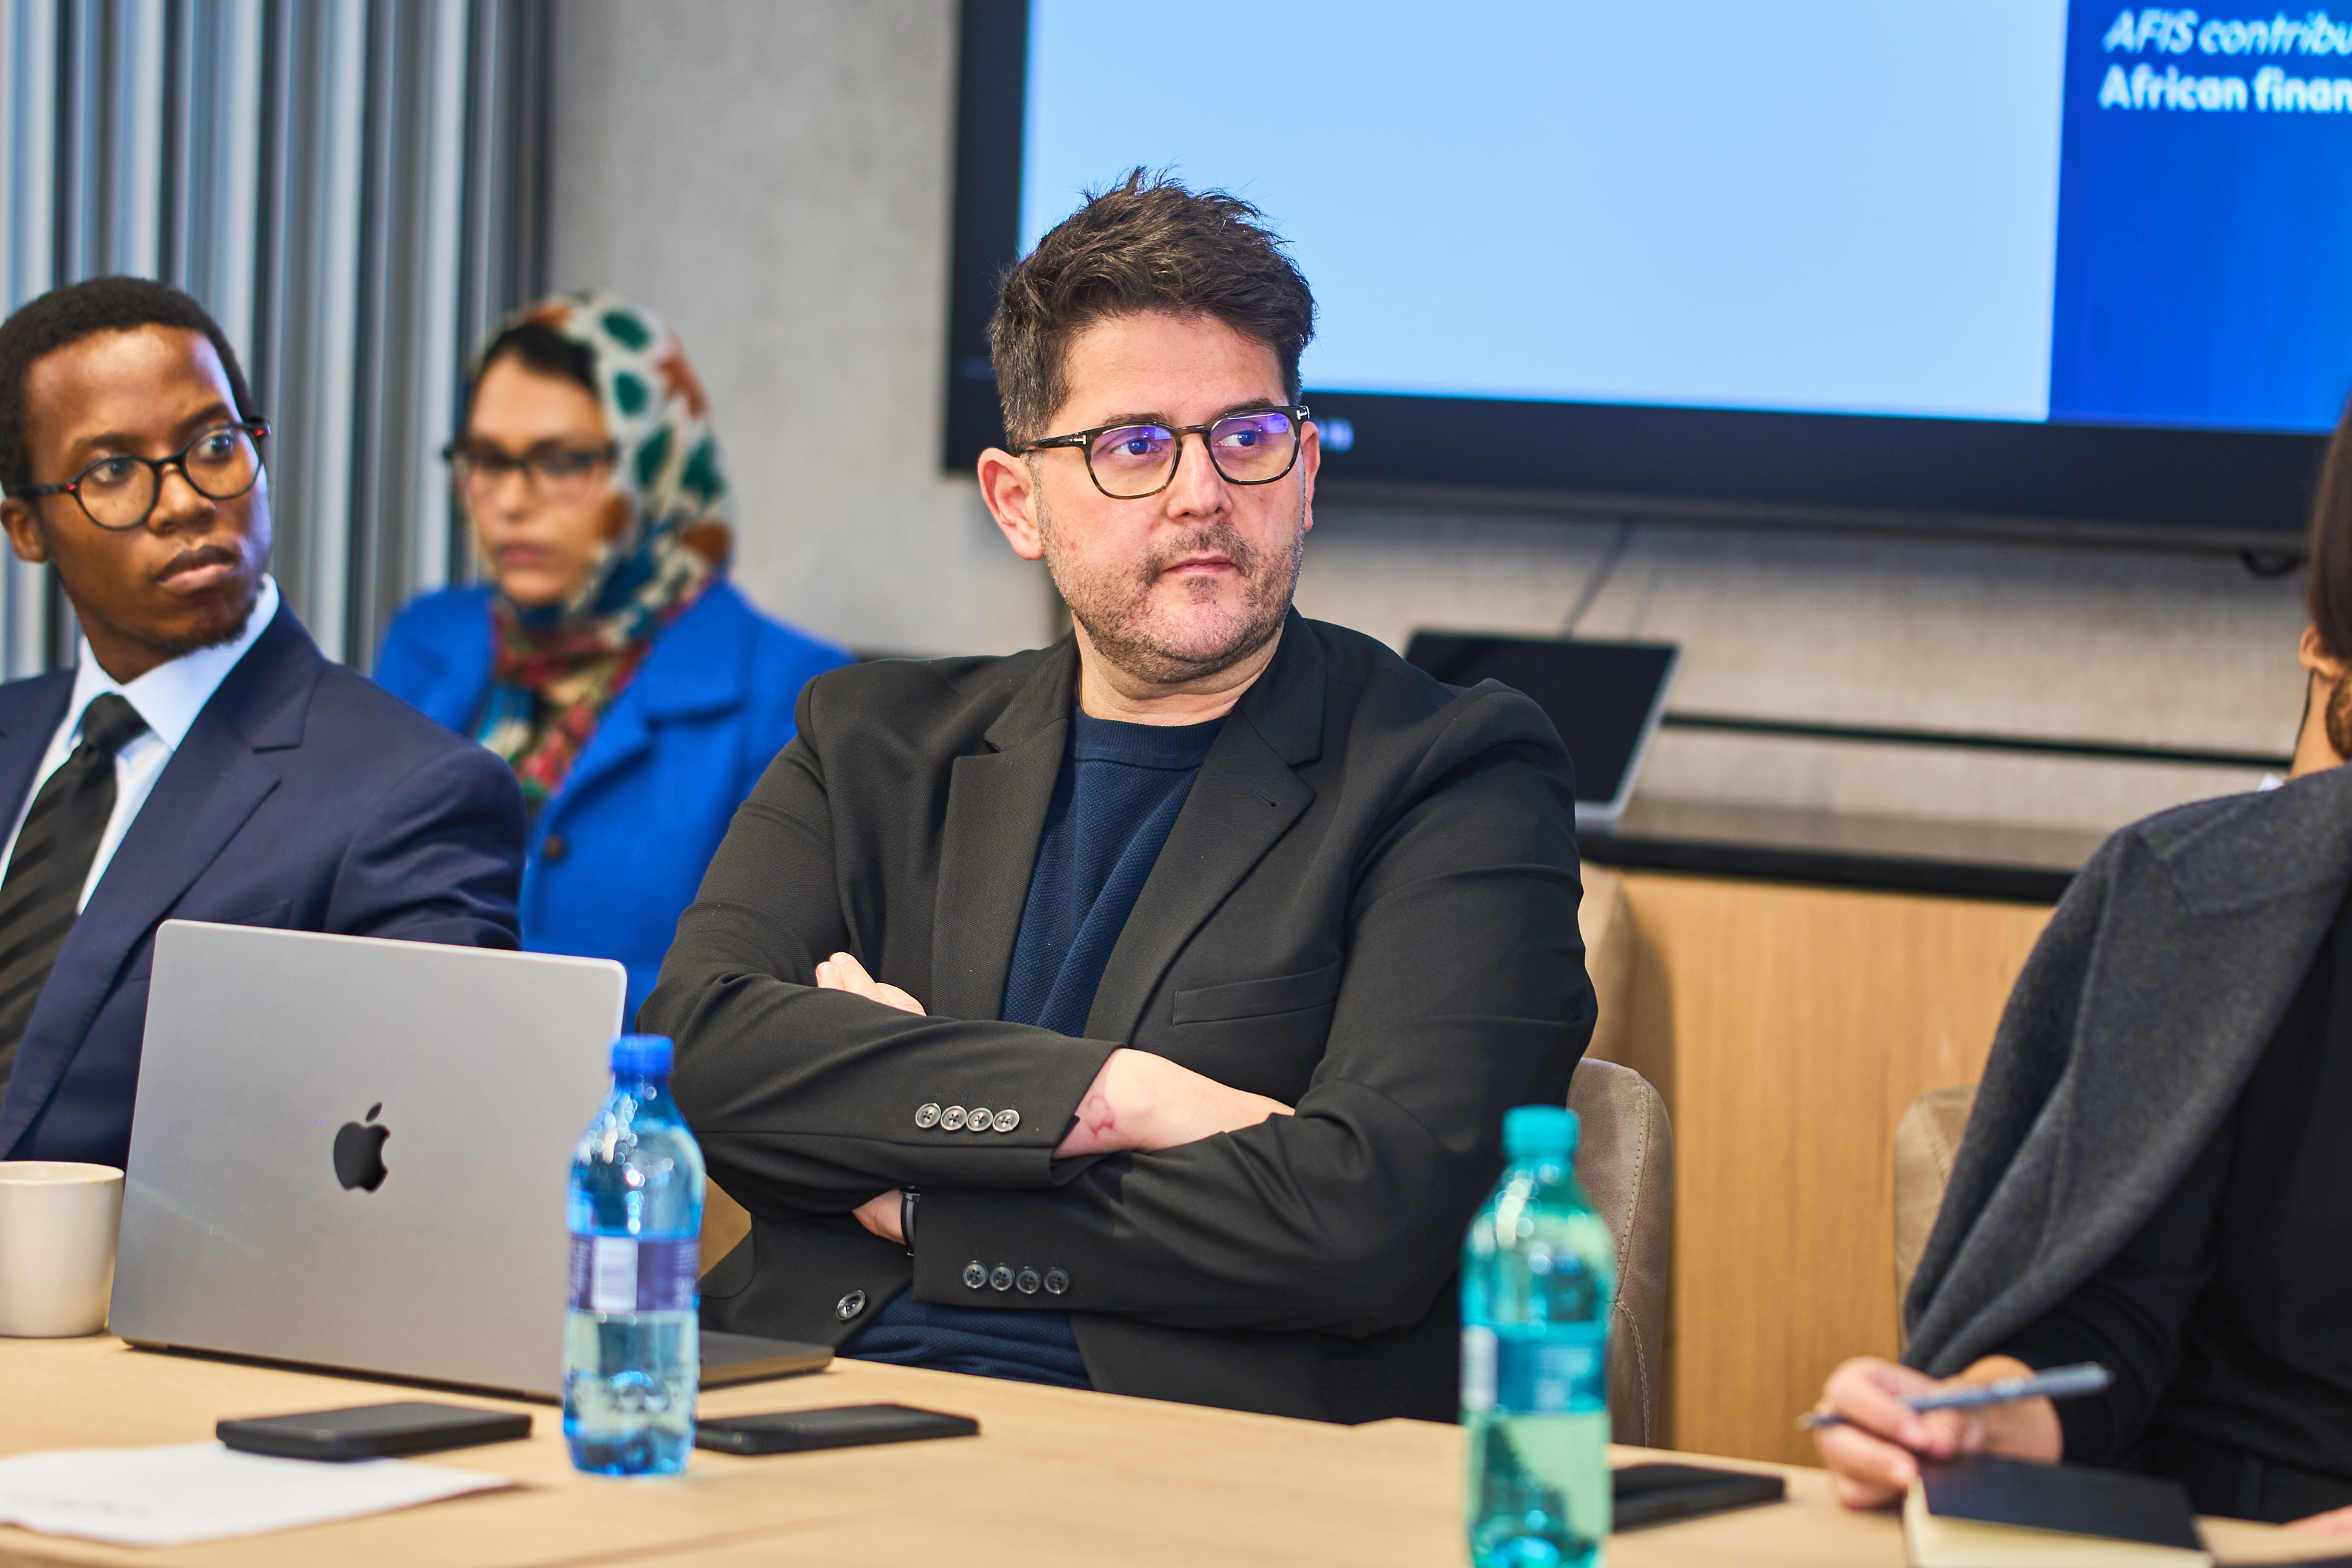
Le dialogue a également porté sur les pools de capitaux nationaux africains, tels que les fonds de pension, les actifs d'assurance et les richesses souveraines, qui sont en grande partie constitués de titres publics.
Fielding a noté que les banques africaines sont parmi les plus rentables au monde, mais que seulement 30 % environ de leurs bilans sont consacrés à des prêts aux entreprises et aux ménages. Le reste se trouve dans les obligations d’État, les réserves des banques centrales et les liquidités. Il a déclaré que la même tendance s'observait dans le secteur de l'assurance, citant 441 milliards de dollars de pools d'assurance. L'AFIS 2026, a-t-il expliqué, vise à accroître l'appétit pour le risque tout en trouvant des mécanismes innovants de réduction des risques qui permettent à la finance d'atteindre les actifs productifs.
Connecter l’épargne nationale aux projets de l’économie réelle dans les domaines de l’agriculture, des MPME, du logement et des infrastructures reste essentiel pour construire l’échelle. L’Afrique du Sud a un rôle à jouer ici. Fielding a déclaré que les assureurs sud-africains financent déjà les infrastructures et que la finance sud-africaine dispose de bilans que le reste du continent pourrait utiliser.
« L'Afrique du Sud a vraiment une chance à Luanda de montrer qu'elle peut donner l'exemple. La finance sud-africaine dispose de bilans que les actifs productifs de l'Afrique pourraient utiliser, et trop peu de cet argent est actuellement déployé à travers le continent. »
– Adrian Fielding, directeur général, Sommet de l'industrie financière en Afrique (AFIS)
Akarcali a ajouté que les banques sud-africaines se développent à travers le continent, apportant une expertise et une expérience dont d'autres marchés peuvent s'inspirer, et qu'elles ont besoin d'une place à la table des négociations sur les paiements transfrontaliers et l'intégration régionale.
Exécuter en fonction de l’impact sur le développement : mesurer le succès en fonction du capital déployé
Pour les participants, le test est de savoir si la coordination conduit à un déploiement de capitaux sur le terrain.
Conceição a déclaré qu'IFC examine l'impact sur le développement parallèlement au volume des transactions, en mettant l'accent sur la création d'emplois, l'égalité des sexes et des secteurs tels que l'agriculture, le tourisme, l'industrie manufacturière et les infrastructures. Elle a également signalé que le capital d’amorçage constitue un goulot d’étranglement pour les start-ups, notamment en Afrique du Sud, où IFC étudie la possibilité de déployer de petits montants de financement d’amorçage parallèlement au soutien des entreprises.
« La transaction financière n'est pas le résultat final. Le résultat final est de voir, par exemple, un fabricant augmenter sa production, une entreprise agroalimentaire s'ouvrir à de nouveaux marchés et de petites entreprises accéder à un fonds de roulement. »
– Cláudia Conceição, directrice régionale pour l'Afrique australe, Société financière internationale (IFC)
Les questions et réponses ont poussé à la livraison. François Migida, membre du corps professoral de la Henley Business School, a demandé comment l'AFIS mesure son impact au-delà de l'événement lui-même. Fielding a déclaré que l'impact est difficile à suivre au-delà des accords conclus, mais qu'un conseil de surveillance composé de 30 membres et un conseil consultatif surveillent les progrès par rapport à l'AFIS 11, un cadre d'action allant jusqu'en 2035.
La session a souligné quatre priorités pour l’AFIS 2026 : affiner les mécanismes d’amélioration du crédit et de réduction des risques, intégrer des données alternatives dans l’évaluation du crédit, débloquer les réserves d’épargne intérieure et veiller à ce que l’intégration financière régionale se transforme en un soutien au bilan des entreprises africaines.
